
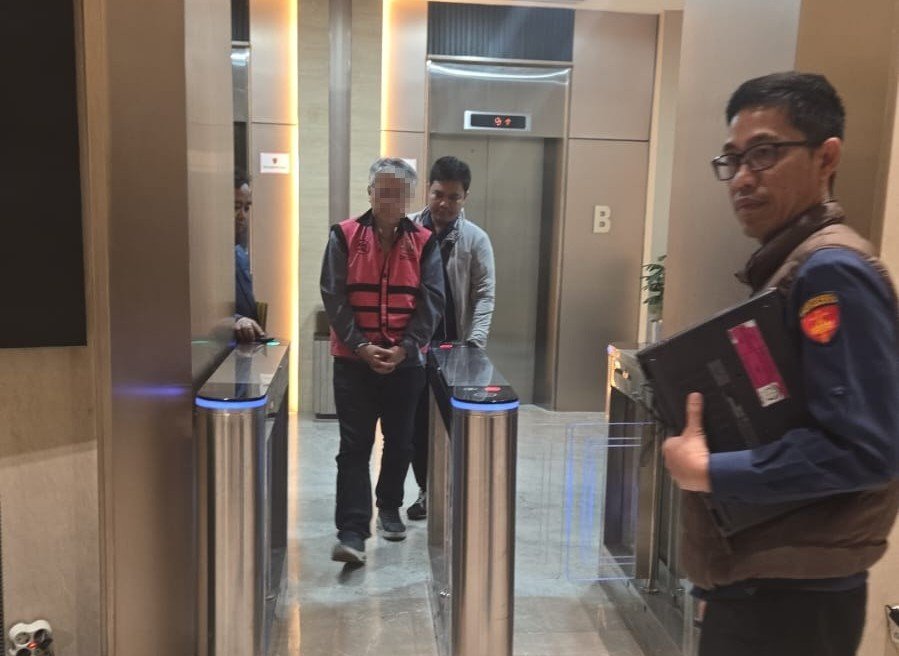
JAKARTA, SUDUTPANDANG.ID – Kejaksaan Agung (Kejagung) menahan Anwar Lawden (AL), Direktur sekaligus Corporate Secretary PT Toba Pulp Lestari (TPL), dalam perkara dugaan korupsi terkait praktik transfer pricing periode 2008–2025.
Kasus yang berkaitan dengan transaksi penjualan produk bubur kertas atau pulp tersebut diduga menimbulkan kerugian keuangan negara hingga Rp2 triliun.
Kepala Pusat Penerangan Hukum Kejagung, Anang Supriatna, menjelaskan bahwa penyidik menangkap AL di Medan, Sumatera Utara, pada Kamis (15/10/2026).
Penangkapan dilakukan setelah AL tidak memenuhi panggilan penyidik untuk dimintai keterangan.
Tindakan tersebut dilakukan berdasarkan Surat Perintah Penangkapan Nomor Print-04/F.2/Fd.2/10/2026 tertanggal 15 Oktober 2026.
Setelah ditangkap, AL menjalani penahanan selama 20 hari, terhitung sejak 16 Oktober hingga 4 November 2026. Ia ditempatkan di Rumah Tahanan Negara Salemba Cabang Kejaksaan Agung.
Sebelum penahanan, AL telah ditetapkan sebagai tersangka melalui surat yang diterbitkan Direktur Penyidikan Jaksa Agung Muda Bidang Tindak Pidana Khusus (Jampidsus), Saiful Bahri Siregar, dengan Nomor TAP-55/F.2/Fd.2/10/2026 tertanggal 15 Oktober 2026.
Penyidik Periksa 116 Saksi
Anang mengatakan, penetapan tersangka dilakukan setelah penyidik mengumpulkan alat bukti dan memeriksa 116 saksi. Penyidik juga menyita sejumlah dokumen dan barang bukti elektronik berdasarkan penetapan pengadilan.
Selain itu, keterangan ahli dari bidang hukum pidana, keuangan negara, serta industri selulosa dan bubur kertas turut digunakan untuk mendukung proses penyidikan.
Perkara ini berfokus pada dugaan penyimpangan transaksi penjualan produk pulp PT TPL kepada perusahaan terafiliasi selama kurun waktu 2008 hingga 2025.
Penyidik mendalami mekanisme penentuan harga transaksi, klasifikasi produk, serta pelaporan yang berkaitan dengan kewajiban perpajakan perusahaan.
PT Toba Pulp Lestari, yang sebelumnya bernama PT Inti Indorayon Utama (IIU), diketahui bergerak di bidang industri pengolahan bubur kertas dan kehutanan.
Dalam kegiatan bisnisnya, perusahaan tersebut diduga melakukan penjualan produk pulp untuk ekspor kepada perusahaan terafiliasi DP MMI, Ltd., serta penjualan dalam negeri kepada pabrik APR.
Diduga Manipulasi Klasifikasi Produk
Dalam konstruksi perkara yang diungkap Kejagung, penyidik menduga terdapat praktik under-invoicing atau pelaporan nilai transaksi yang lebih rendah daripada nilai yang semestinya.
Dugaan tersebut berkaitan dengan perubahan atau manipulasi kode Harmonized System (HS Code) produk.
Produk yang berdasarkan karakteristik, kegunaan, dan harga pasarnya seharusnya masuk kategori dissolving pulp diduga diklasifikasikan sebagai paper grade pulp atau bleached hardwood kraft pulp (BHKP).
Perbedaan klasifikasi produk tersebut menjadi salah satu aspek yang didalami penyidik karena berkaitan dengan pencatatan transaksi dan pelaporan kepada otoritas perpajakan.
Dalam menjalankan kegiatan usaha, PT TPL berkewajiban menyampaikan dokumen transfer pricing atau Transfer Pricing Documentation (TP Doc), serta Surat Pemberitahuan (SPT) Tahunan Pajak Penghasilan Badan kepada Kantor Pelayanan Pajak Perusahaan Masuk Bursa (KPP PMB) di lingkungan Direktorat Jenderal Pajak (DJP).
Namun, berdasarkan hasil penyidikan sementara, laporan transaksi yang disampaikan perusahaan diduga tidak menggambarkan kondisi yang sebenarnya.
Penyidik masih mendalami dugaan penyimpangan tersebut, termasuk kaitannya dengan penentuan harga jual kepada perusahaan terafiliasi dan dampaknya terhadap kewajiban perpajakan.
Dugaan Pemberian Uang kepada Pemeriksa Pajak
Kejagung juga mengungkap dugaan pemberian sejumlah uang oleh AL kepada pemeriksa pajak. Pemberian tersebut diduga bertujuan agar pengawasan terhadap transaksi perusahaan tidak dilakukan sebagaimana mestinya.
Menurut penyidik, pemeriksa pajak diduga tidak mendasarkan penelaahan kertas kerja pemeriksaan (KKP) dan laporan hasil pemeriksaan (LHP) pada program audit yang telah disusun.
Akibatnya, pemeriksaan diduga tidak mencakup perbandingan harga dalam dokumen transfer pricing dengan laporan SPT perusahaan.
Pemeriksaan juga disebut tidak melakukan pengecekan harga wajar secara memadai untuk memastikan kebenaran nilai transaksi yang dilaporkan.
Rangkaian dugaan perbuatan tersebut menjadi bagian penting dalam penyidikan untuk mengungkap kemungkinan penyalahgunaan kewenangan dan dampaknya terhadap penerimaan negara.
Kejagung memperkirakan perkara ini mengakibatkan kerugian keuangan negara sekitar Rp2 triliun. Di sisi lain, terdapat penyetoran dana sebesar Rp500 juta dari Direktorat Jenderal Pajak ke Rekening Pemerintah Lainnya (RPL) Jampidsus Kejagung yang disebut sebagai bagian dari upaya penyelamatan keuangan negara.
AL Dijerat Pasal Korupsi
Dalam perkara ini, AL disangkakan dengan ketentuan pidana korupsi secara primer dan subsidair.
Sangkaan primer menggunakan Pasal 603 juncto Pasal 20 huruf a atau c Undang-Undang Nomor 1 Tahun 2023 tentang Kitab Undang-Undang Hukum Pidana, juncto Pasal 18 Undang-Undang Nomor 31 Tahun 1999 tentang Pemberantasan Tindak Pidana Korupsi sebagaimana diubah dengan Undang-Undang Nomor 20 Tahun 2001.
Adapun sangkaan subsidair menggunakan Pasal 604 juncto Pasal 20 huruf a atau c UU Nomor 1 Tahun 2023, juncto Pasal 18 UU Nomor 31 Tahun 1999 sebagaimana telah diubah dengan UU Nomor 20 Tahun 2001.
Penahanan AL menjadi bagian dari proses penyidikan Kejagung untuk mengungkap dugaan korupsi yang berkaitan dengan transaksi perusahaan dan kewajiban perpajakan tersebut.
Meski telah ditetapkan sebagai tersangka, dugaan tindak pidana yang disangkakan kepada AL tetap harus dibuktikan melalui proses peradilan. Asas praduga tak bersalah tetap berlaku hingga terdapat putusan pengadilan yang berkekuatan hukum tetap. (UM/09)